admin
数字货币为何是M0而非M1M2?搞懂这个才算真懂货币
我研究货币层次划分快二十年,见过太多人把数字货币跟银行存款搅在一块儿。道理其实很朴素:数字货币就是央行纸币的电子版,天然对应M0,跟M1、M2压根不在一个层面上。
M0是流通中现金为何数字货币对m0而非m1m2,是央行直接对公众的负债。你手里那张百元钞票印着"中国人民银行",那就是央行欠你的。数字货币换了个壳,从纸片变成数据库里的数字,发行主体没变,负债性质没变,稳稳落在M0的格子里。
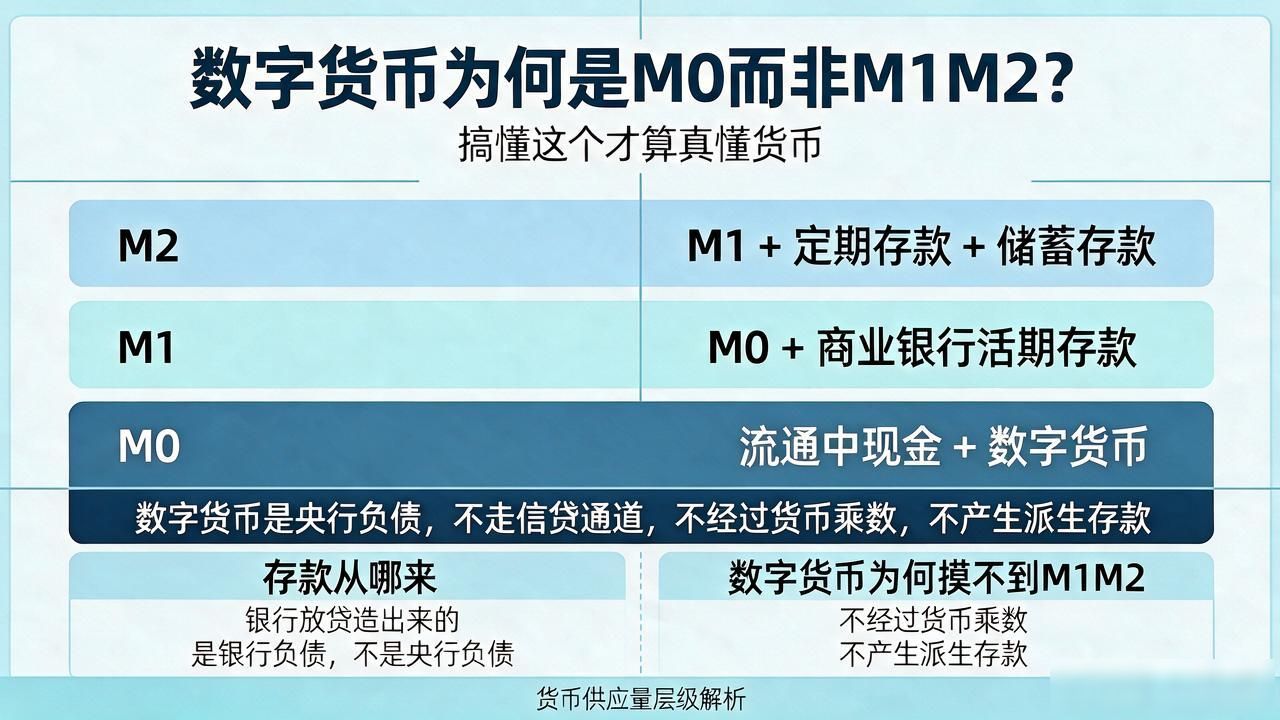
M1是M0加商业银行活期存款,M2再叠上定期和储蓄。这些存款是银行放贷"造"出来的,是银行负债,不是央行负债。数字货币不走信贷通道,不经过货币乘数,它不产生派生存款,自然摸不到M1和M2的边。
有人担心数字货币"挤占"存款,逻辑站不住。你拿纸币去ATM取钱,就是M0和M1之间的腾挪,总量没变。数字货币替代现金只是存量在层次间搬了个家,不是凭空多印了钱。
真正该盯的是:公众若大规模把存款换成数字货币数字货币为何是M0而非M1M2?搞懂这个才算真懂货币,银行准备金缩水,信贷扩张能力被削弱,这才真正影响M1和M2。但这是行为传导,不是统计归属。所以别纠结它"算不算存款",它是数字化的央行票据,归M0,干净利落。下次有人说数字货币是"新存款",你可以问问他:你见过央行的负债跟商业银行的负债混在一个科目里吗?
本文由admin于2026-10-06发表在Bitpie 全球领先多链钱包,如有疑问,请联系我们。
本文链接:https://rxsyy.com/vrfv/1034.html